Giá khí tự nhiên tăng 3,66%
Sở Giao dịch Hàng hóa Việt Nam (MXV) cho biết, nguồn cung LNG toàn cầu tiếp tục chịu sức ép khi hoạt động vận chuyển qua eo biển Hormuz vẫn bị gián đoạn nghiêm trọng, ảnh hưởng đến dòng chảy xuất khẩu từ Qatar và UAE, hai quốc gia chiếm gần 20% nguồn cung LNG toàn cầu.
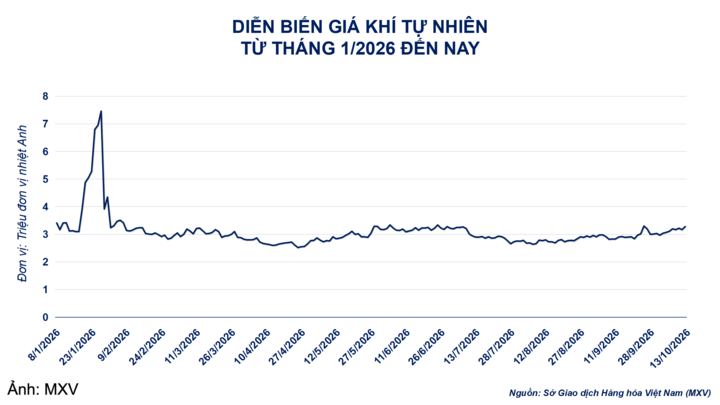
Diễn biến giá khí tự nhiên.
Lưu lượng LNG xuất khẩu từ khu vực Vịnh Ba Tư vẫn thấp hơn hơn 75% so với trước khi xung đột bùng phát ngày 28/2. Riêng trong tháng 9, chỉ có khoảng 21 chuyến tàu LNG đi qua eo biển Hormuz, so với hơn 60 chuyến trước xung đột.
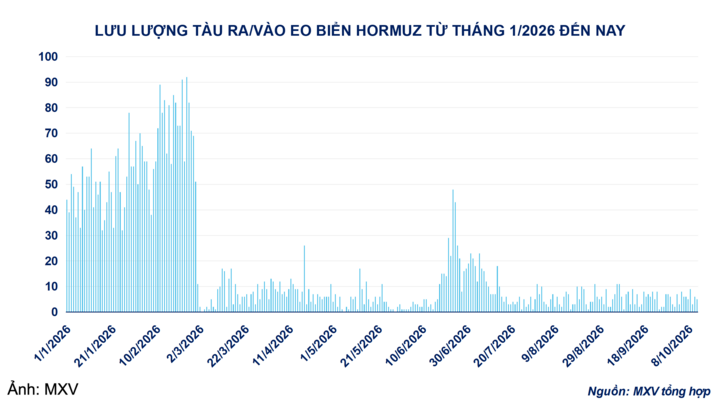
Lưu lượng tàu ra - vào eo biển Hormuz.
Tình trạng gián đoạn kéo dài tiếp tục hạn chế lượng LNG sẵn có trên thị trường quốc tế, trong bối cảnh các quốc gia nhập khẩu tại châu Âu và châu Á chuẩn bị bước vào mùa cao điểm tiêu thụ khí đốt. Điều này làm gia tăng cạnh tranh đối với các lô hàng LNG giao ngay, qua đó tạo lực hỗ trợ cho giá khí tự nhiên trên thị trường quốc tế.
Bên cạnh áp lực nguồn cung, nhu cầu nhập khẩu LNG tại châu Âu được dự báo tiếp tục gia tăng khi khu vực này bước vào mùa đông với lượng khí dự trữ thấp hơn đáng kể so với thông lệ. Theo các nguồn tin nước ngoài, tỷ lệ lấp đầy các kho khí đốt châu Âu dự kiến chỉ đạt 75-78% vào ngày 1/11, thấp hơn khoảng 10 điểm phần trăm so với mức trung bình 5 năm.
Ngay cả trong điều kiện mùa đông có nhiệt độ bình thường, lượng khí dự trữ tại Tây Bắc Âu vẫn có thể giảm xuống khoảng 20% công suất vào đầu tháng 4/2027. Trong kịch bản mùa đông lạnh hơn dự kiến, ABN Amro cảnh báo tỷ lệ dự trữ có thể giảm sâu xuống 10-15%, làm gia tăng nguy cơ thiếu hụt nguồn cung.
Đáng chú ý, kế hoạch cấm hoàn toàn nhập khẩu LNG Nga của Liên minh châu Âu từ tháng 1/2027 có thể khiến khu vực này phải tìm kiếm thêm nguồn cung thay thế. Trong bối cảnh đó, nhu cầu bảo đảm nguồn khí cho mùa đông và tái bổ sung dự trữ trong năm 2027 có thể thúc đẩy hoạt động nhập khẩu LNG của châu Âu, gia tăng cạnh tranh với các khách hàng châu Á và tiếp tục hỗ trợ mặt bằng giá LNG quốc tế.
Về trung hạn, triển vọng nguồn cung LNG cũng đối mặt với những rủi ro nhất định. Guyana có thể giảm một nửa công suất dự án LNG nổi, từ 6 triệu xuống còn tối đa 3 triệu tấn/năm, do tập đoàn dầu khí ExxonMobil cần ưu tiên khí tự nhiên để duy trì hoạt động khai thác dầu.
Trong khi đó, Đức đang đề xuất xây dựng kho dự trữ khí đốt khẩn cấp quy mô 24 TWh nhằm tăng cường an ninh năng lượng. Những diễn biến này cho thấy khả năng bổ sung nguồn cung LNG mới còn đối mặt với trở ngại, trong khi nhu cầu bảo đảm dự trữ khí đốt có thể tiếp tục hỗ trợ thị trường trong những năm tới.
Giá ngô giằng co quanh ngưỡng 190 USD/tấn
Khép lại phiên giao dịch ngày hôm qua, giá ngô kỳ hạn tháng 12 trên sàn CBOT giảm nhẹ xuống 190,05 USD/tấn, gần như đi ngang so với phiên trước đó. Sau chuỗi giảm mạnh từ tháng 9, giá ngô đã chuyển sang trạng thái nén tích lũy và giằng co quanh ngưỡng hỗ trợ tâm lý 190 USD/tấn, khi áp lực từ nguồn cung vụ mới dồi dào được cân bằng bởi lực cầu tiêu thụ công nghiệp và hoạt động giao hàng xuất khẩu ổn định.
Áp lực chính chi phối thị trường đến từ tốc độ thu hoạch tăng nhanh tại Mỹ. Theo Báo cáo Tiến độ Mùa vụ (Crop Progress) do Bộ Nông nghiệp Mỹ (USDA) công bố chiều 13/10, tiến độ thu hoạch ngô toàn nước Mỹ tính đến ngày 12/10 đã đạt 33% diện tích dự kiến, tăng mạnh 12 điểm phần trăm so với tuần trước. Tốc độ thu hoạch hiện tại đã vượt mức 30% của cùng kỳ năm ngoái và cao hơn mức trung bình 5 năm là 31%.
Điều kiện thời tiết khô ráo, nhiệt độ cao hơn trung bình trên khắp vành đai ngô miền Trung Tây đã tạo điều kiện tối ưu cho nông dân đẩy nhanh tiến độ thu hoạch, bổ sung lượng hàng vụ mới về các kho chứa và trạm trung chuyển địa phương. Bên cạnh đó, tỷ lệ diện tích ngô đạt chất lượng Tốt và Xuất sắc duy trì ở mức cao 64%, vượt xa mức 53% của cùng kỳ năm trước, tiếp tục củng cố triển vọng nguồn cung vụ mùa bội thu.
Thị trường đồng thời tiếp tục hấp thụ các số liệu nới lỏng từ Báo cáo Cung - Cầu Nông sản Thế giới (WASDE) tháng 10. Với lượng tồn kho chuyển tiếp từ niên vụ cũ lên tới 53,2 triệu tấn, tồn kho cuối kỳ niên vụ 2026-2027 của Mỹ ước tính đạt trên 44,5 triệu tấn, đưa tỷ lệ tồn kho trên tiêu thụ lên 10,7%.
Ở góc độ thương mại quốc tế, triển vọng nhập khẩu từ Trung Quốc tiếp tục suy yếu khi Tập đoàn Lương thực Quốc gia Trung Quốc (COFCO) hạ dự báo nhập khẩu ngô niên vụ 2026-2027 của nước này xuống còn 3,5 triệu tấn, giảm đáng kể so với mức dự phóng 6,5 triệu tấn trước đó. Việc Bắc Kinh duy trì kiểm soát hạn ngạch nhập khẩu cùng với các đợt bán đấu giá xả kho ngô và lúa mì dự trữ nội địa của Sinograin đã làm giảm nhu cầu đặt mua ngô trên thị trường thế giới.
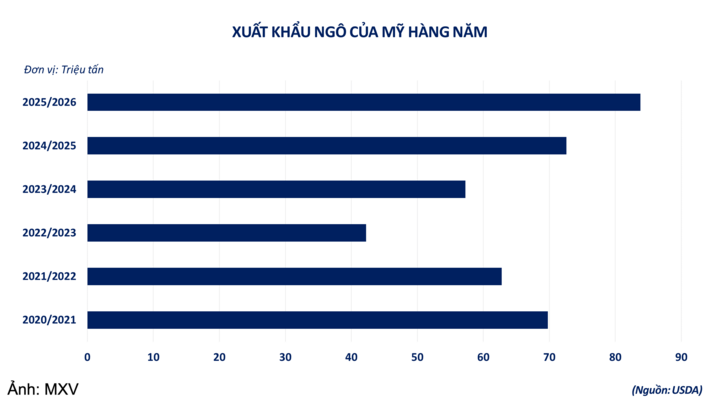
Xuất khẩu ngô Mỹ hàng năm.
Ở chiều ngược lại, đà giảm của giá ngô diễn ra trong bối cảnh nhu cầu tiêu thụ thực tế vẫn khá tích cực. Các nhà máy ethanol tại Mỹ duy trì công suất vận hành cao, tiêu thụ khoảng 2,54-2,67 triệu tấn ngô mỗi tuần. Trong khi đó, giá dầu thô ổn định trên 71 USD/thùng tiếp tục hỗ trợ biên lợi nhuận của các nhà máy sản xuất nhiên liệu sinh học.
Trên thị trường giao ngay, báo cáo kiểm định xuất khẩu tuần của USDA ghi nhận khối lượng ngô xuất khẩu đạt 1,15 triệu tấn, trong đó khách hàng lớn nhất là Mexico, tiếp theo là Nhật Bản và Colombia. Nhu cầu giao hàng rời cảng ổn định đã giúp mức cộng giá cơ sở FOB tại Vịnh Mexico giữ vững quanh vùng 25,6 đến 29,5 USD/tấn, tạo điểm tựa hạn chế áp lực giảm giá từ các cảng nội địa.
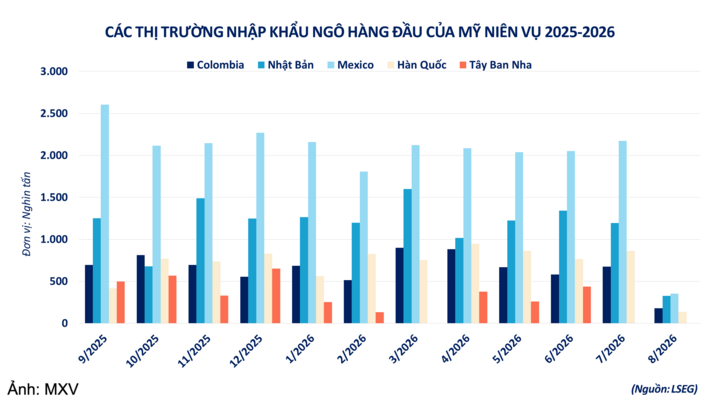
Những thị trường nhập khẩu ngô hàng đầu của Mỹ niên vụ 2025 - 2026.
Về dòng tiền, sau các đợt bán ròng mạnh của nhóm quỹ đầu cơ sau chuỗi báo cáo tồn kho quý và WASDE, áp lực bán kỹ thuật theo thuật toán có dấu hiệu chững lại khi giá tiệm cận vùng hỗ trợ kỹ thuật 189 đến 190 USD/tấn. Các chỉ báo động lượng rơi sâu vào vùng quá bán đã kích hoạt lực mua đóng vị thế bán ngắn hạn, giúp giá ngô giữ vững mốc chốt phiên quanh 190 USD/tấn.
Tại thị trường trong nước, nguồn cung ngô giao ngay tại khu vực miền Bắc hiện vẫn khá hạn chế, song giá bán bắt đầu chịu áp lực giảm do lượng hàng nhập khẩu dự kiến được bổ sung mạnh từ đầu tháng 11, trong bối cảnh giá ngô giao xa đang có xu hướng đi xuống.
Về mặt bằng giá giao dịch, giá chào bán ngô giao ngay ngày 12/10 tại các cảng khu vực miền Bắc dao động trong khoảng 7.600 đến 7.700 đồng/kg, trong khi giá chào tại các cảng khu vực miền Nam ở mức 7.500 đồng/kg.